2020上半年中国股权投资市场回顾与展望
2020年上半年,中国股权投资市场在新冠疫情冲击与全球地缘政治不确定性交织的背景下,经历了前所未有的挑战与变革。本报告由中企万泰研究院撰写,旨在系统回顾上半年市场运行特征,并对下半年趋势作出前瞻性研判。
一、市场回顾:募资遇冷、投资收缩、退出分化
1. 募资端:断崖式下跌与结构分化
受疫情导致募资活动停滞、 LP出资意愿下降及资管新规延续影响,上半年中国股权投资市场新募集基金数量与金额均显著下滑,同比降幅超过30%。募资结构上,国资背景LP与政府引导基金占比进一步提升,市场化LP入场谨慎,美元基金募资受海外疫情扩散拖累尤为明显。“募资难”向头部机构集中,中小机构面临生存考验。
2. 投资端:节奏放缓、策略求稳
投资机构普遍放缓出手节奏,尽调与签约周期拉长,上半年投资案例数与金额同比双降。行业分布上,生物医疗、在线教育、企业服务(数字化)成为抗周期热点,而线下消费、传统制造等领域投资大幅收缩。轮次分布上,机构更偏好成长期与成熟期项目,早期投资占比进一步压缩,反映出资本避险情绪升温。
3. 退出端:IPO窗口结构性活跃,并购与回购降温
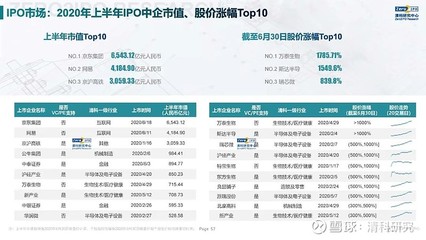
尽管疫情干扰,半导体、生物医药企业科创板与创业板上市通道保持畅通,IPO退出案例数同比小幅回升。但并购市场活跃度下降,借壳与回购退出难度加大,S基金交易逐步兴起但规模有限。A股注册制改革推进为退出预期注入信心,但整体退出回报率呈现分化。
二、关键变量:政策红利与产业重构
1. 资本市场改革释放暖意
再融资新规、创业板注册制落地、新三板转板机制等政策,拓宽了股权投资退出通道。各地政府引导基金放宽返投比例、延长存续期,纾解机构募资压力。
2. 产业数字化转型加速
疫情催生在线办公、在线医疗、智能供应链等赛道爆发,资本向“科技+实体经济”联动领域倾斜。半导体、5G应用、新能源等硬科技投资成为确定性方向,消费互联网向产业互联网切换趋势显著。
三、展望:谨慎乐观、聚焦硬科技与两端发力
1. 募资环境边际改善,但分化延续
下半年随着疫情可控与政策纾困,募资规模有望环比回升,但LP结构机构化、国资化趋势不可逆。头部管理机构将获得更多资源,尾部出清加速,市场从“量增”向“质升”过渡。
2. 投资主线:硬科技与消费分级并行
预计下半年投资将更加强调“安全垫”,生物医药、集成电路、新能源、企业服务等领域维持高热;消费领域则关注下沉市场与国货品牌的结构性机遇。ESG投资理念加速渗透,碳中和相关赛道受到关注。
3. 退出策略多元化迫在眉睫
注册制下IPO仍是主要退出路径,但市场将更重视投后管理与退出前置化。并购重组、S基金、实物分配股票等多元化退出方式有望获得更多探索,强化DPI成为机构生存关键。
2020年上半年是中国股权投资市场的压力测试期,暴露出募资结构单一、退出依赖IPO等深层问题,但也催生了资本向科创领域集聚的积极转变。中企万泰认为,下半年市场将在政策红利与产业升级中寻找平衡,机构须以更专业的产业洞察与更严谨的估值体系应对不确定性,稳中求进、深耕硬科技、拥抱改革,方能在变局中把握结构性机会。
如若转载,请注明出处:http://www.zhongqiwantaikeji.com/product/23.html
更新时间:2026-10-28 18:06:13