万泰生物2023年净利大增134%,二价宫颈癌疫苗销量突破2500万支
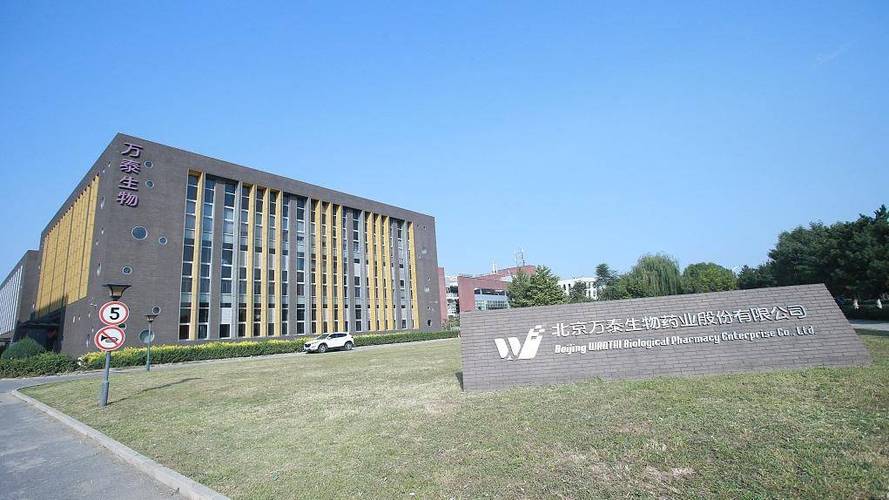
万泰生物(603392)近日发布的2023年年报显示,公司实现归属于上市公司股东的净利润47.6亿元,同比增长134%;实现营业收入112.4亿元,同比增长128%。业绩大幅增长的主要驱动力来自二价宫颈癌疫苗的持续放量。
报告显示,万泰生物自主研发的二价HPV疫苗“馨可宁”2023年批签发量超过2500万支,较上年显著提升。该产品自上市以来累计批签发量已突破5000万支,覆盖全国31个省(自治区、直辖市)的3000余家疾控中心。
万泰生物表示,二价HPV疫苗销量增长得益于多个因素:一是适龄女性接种意识提升,市场需求持续释放;二是公司产能利用率维持高位,供应链稳定性增强;三是通过WHO预认证后,国际化进程提速,已获得多个国家的采购订单。
在产品检定方面,公司严格执行国家药典标准,建立了覆盖原辅料、中间品、成品的全链条质量控制体系。2023年,该产品通过国家批签发机构的多次抽检,合格率保持100%。公司还加强了冷链配送环节的监测,确保疫苗从出厂到接种点的全程温度可控。
研发方面,万泰生物在保持二价疫苗竞争优势的加快推进九价HPV疫苗的Ⅲ期临床试验。公开资料显示,其九价疫苗已于2023年完成主临床部分入组,预计2025年提交上市申请。公司还在布局mRNA疫苗平台和带状疱疹疫苗等在研管线。
万泰生物的业绩表现引起了资本市场的关注。多家券商研报指出,二价HPV疫苗的市场渗透率仍有提升空间,尤其在低资源地区和政府采购项目中具有放量潜力;九价疫苗未来的上市有望接续增长动力。但也需关注行业竞争加剧、接种政策调整及国际市场拓展的不确定性等风险因素。
万泰生物在年报中表示,2024年将继续加大在疫苗研发、产能建设和国际注册方面的投入,力争实现二价HPV疫苗的稳定增长和九价疫苗的如期推进,进一步巩固公司在国产宫颈癌疫苗领域的领先地位。
如若转载,请注明出处:http://www.zhongqiwantaikeji.com/product/31.html
更新时间:2026-10-28 20:27:04