万泰生物的投资价值正在变得越来越高——基于中企万泰的案例研究
引言
万泰生物(股票代码:603392)作为中国生物医药领域的代表性企业,近年来凭借在疫苗和体外诊断领域的深耕,展现出越来越高的投资价值。本文以中企万泰为案例,从行业前景、核心竞争力、财务表现及风险因素等维度,深入分析其投资价值的提升逻辑。
一、行业背景:疫苗与诊断双轮驱动
1. 疫苗行业高景气:随着国民健康意识提升和政策支持,中国疫苗市场持续扩容,尤其是HPV疫苗、流感疫苗等重磅品种需求旺盛。
2. 体外诊断(IVD)快速增长:老龄化、分级诊疗及精准医疗推动IVD市场保持两位数增长,化学发光、分子诊断等细分领域潜力巨大。
万泰生物同时布局疫苗和IVD两大高成长赛道,形成协同效应,充分受益于行业红利。
二、核心竞争力分析
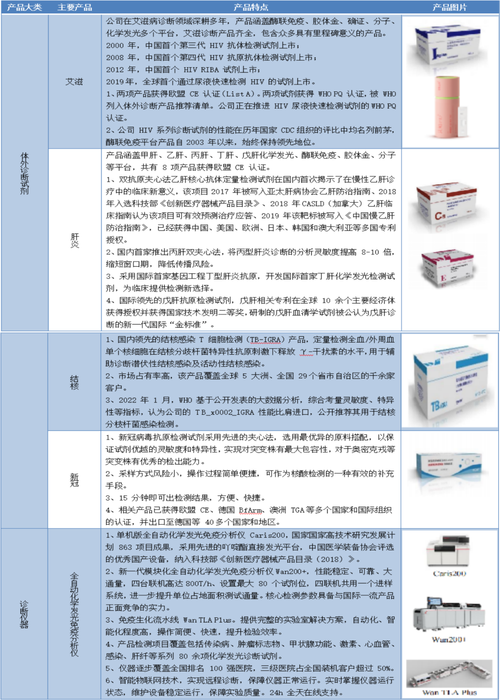
- 研发与技术创新:万泰生物拥有国家级企业技术中心,在HPV疫苗(二价、九价)、新冠疫苗、化学发光诊断试剂等领域取得突破。其二价HPV疫苗是国内首家获批,九价疫苗进展领先。
- 产品管线丰富:疫苗管线涵盖HPV、水痘、流感等;IVD管线覆盖肿瘤标志物、传染病、心血管等,形成阶梯式产品梯队。
- 品牌与渠道优势:深耕疫苗和诊断多年,建立了覆盖全国的品牌认知和销售网络,国际化布局逐步推进。
- 成本与质量优势:规模化生产和精益管理带来成本优势,严格的质量体系保障产品竞争力。
三、财务表现:成长性与盈利质量兼备
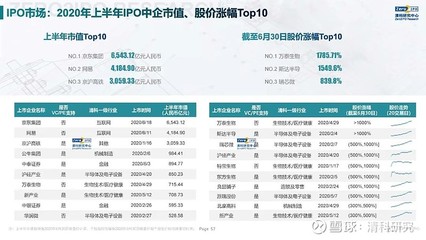
- 营收与利润高增长:近五年营收复合增长率超过50%,净利润复合增长率超过60%,2021年营收57.5亿元,同比增长144%,净利润20.2亿元,同比增长199%。
- 盈利能力突出:毛利率常年维持在80%以上,净利率超过30%,ROE保持在20%以上,体现强大的盈利能力和资产运营效率。
- 现金流充沛:经营性现金流净额持续高于净利润,为研发投入和产能扩张提供充足资金。
- 研发投入持续加大:研发费用占营收比重超过10%,在研项目储备丰富,为长期发展蓄力。
四、投资价值提升的驱动因素
- 政策红利:国家鼓励创新药械发展,疫苗管理法实施提升行业集中度,利好规范龙头企业。
- 重磅产品放量:二价HPV疫苗持续放量,九价疫苗有望获批上市,贡献巨大业绩弹性;新冠疫苗及检测试剂带来阶段性增量。
- 国际化拓展:公司积极推动HPV疫苗等产品海外注册和销售,打开第二增长曲线。
- 股东背景与治理:控股股东养生堂实力雄厚,管理层战略清晰,股权激励绑定核心团队。
五、风险因素提示
- 行业竞争加剧:HPV疫苗入局者增多,价格战风险;IVD集采政策可能压缩利润空间。
- 研发失败风险:疫苗研发周期长、投入大,存在临床进展不及预期的可能。
- 政策变化风险:医药行业监管严格,政策调整可能影响产品放量和盈利。
- 估值风险:当前市盈率处于较高水平,需关注业绩兑现与估值匹配度。
结论
万泰生物凭借在疫苗和IVD领域的双重布局、强大的研发实力和优异的产品管线,已形成显著的竞争优势。在行业高景气、政策支持及重磅产品放量的推动下,其成长确定性强,财务质量优异,投资价值正在变得越来越高。短期需关注估值与业绩的匹配,长期看好公司作为生物医药创新龙头的增长潜力。投资者可结合自身风险偏好,适时布局。
如若转载,请注明出处:http://www.zhongqiwantaikeji.com/product/9.html
更新时间:2026-10-28 10:11:51